De Private Miljoenennota

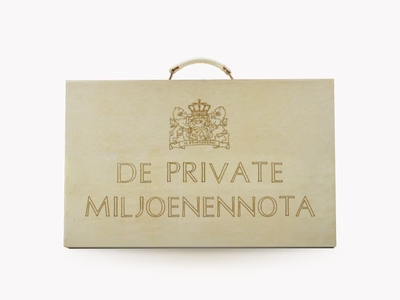
Het koffertje dat dicht blijft
Nederlandse huishoudens hebben samen ruim € 550 miljard aan spaargeld, meer dan de € 486 miljard die de overheid dit jaar uitgeeft. Tegelijkertijd zijn forse investeringen nodig om de Nederlandse economie te laten groeien en concurrerend te houden. Een groot deel van het particuliere vermogen blijft echter op spaarrekeningen staan en verliest door het verschil tussen spaarrente en inflatie naar schatting € 9,5 miljard per jaar aan koopkracht.
Iedere derde dinsdag van september draait Nederland om één bedrag: de Rijksbegroting. Het koffertje gaat open, de koning spreekt de troonrede uit en politici, economen en journalisten buigen zich over de vraag waar de overheid haar geld aan uitgeeft. Maar ondertussen staat er een nog groter bedrag vrijwel buiten die discussie: het spaargeld van Nederlandse huishoudens.
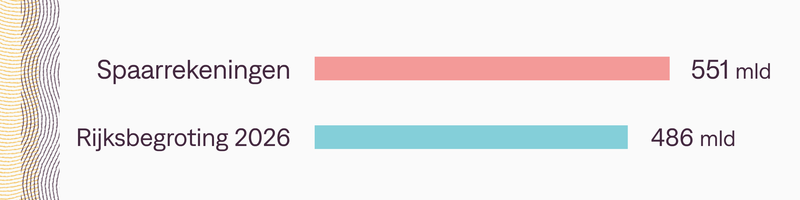
In 2026 begroot de overheid € 486 miljard aan uitgaven. Nederlandse huishoudens hadden eind juli samen € 551 miljard aan spaargeld.* Dat is € 65 miljard méér dan de complete Rijksbegroting.
Voor dat bedrag is er geen koffertje, geen troonrede en nauwelijks een plan. Terwijl er wel iets mee gebeurt: het wordt ieder jaar minder waard.
Nederlandse koopkracht verdampt
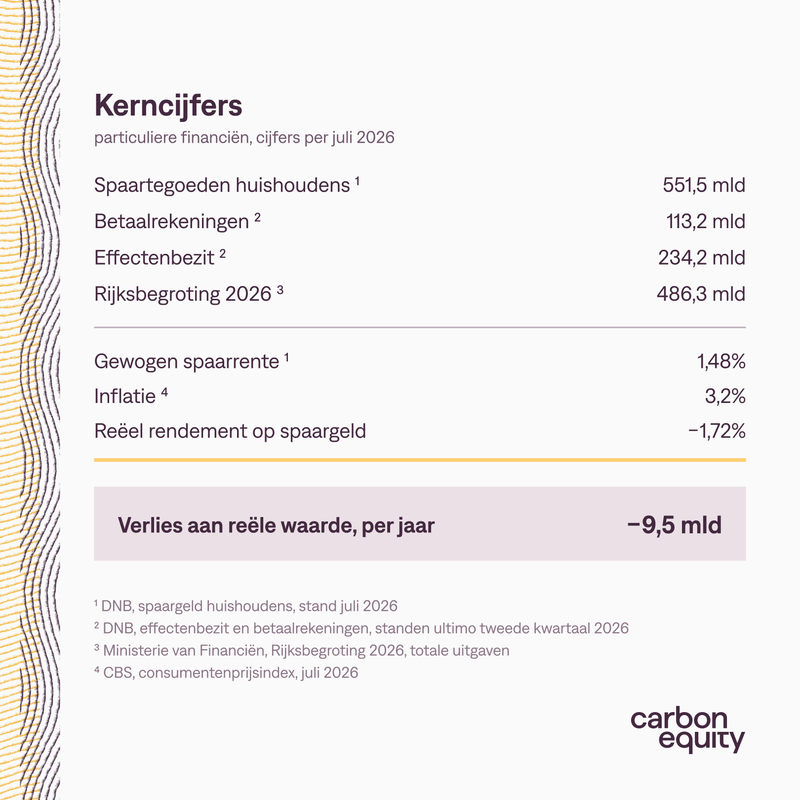
De gemiddelde spaarrente bedroeg in juli 2026 1,48 procent*, terwijl de inflatie op dat moment 3,2 procent was.* Over € 551 miljard spaargeld betekent dat een verlies aan reële waarde van naar schatting € 9,5 miljard per jaar.
Sparen is natuurlijk belangrijk, bijvoorbeeld als buffer voor onverwachte uitgaven. Maar veel huishoudens hebben meer spaargeld dan ze op korte termijn nodig hebben. En juist dat geld blijft vaak jarenlang op de spaarrekening staan.
Van de huishoudens die voldoende spaargeld hebben om een deel te kunnen missen (boven de Nibubuffer), belegt ongeveer een derde. En van het vermogen dat Nederlanders buiten hun woning en pensioen hebben, is slechts 23 procent belegd. In de Europese Unie ligt dat gemiddeld op 36 procent, in Zweden op 58 procent en in de Verenigde Staten zelfs op 79 procent.**
Voor huishoudens kan dat op lange termijn veel verschil maken. Breed gespreide beleggingen hebben historisch gemiddeld ongeveer 8,41 procent per jaar opgeleverd*, al is dat rendement nooit gegarandeerd en brengt beleggen risico’s met zich mee. Spaargeld kent die risico’s niet, maar verliest wel koopkracht als de rente lager is dan de inflatie: ook als het bedrag op de rekening iets groeit, kun je er na verloop van tijd minder voor kopen.
Voor groei is ook privaat kapitaal nodig
Publiek en privaat geld hebben ieder hun eigen rol. Geld van bedrijven en investeerders hoeft overheidsuitgaven niet te vervangen, maar kan juist worden ingezet voor investeringen waar de overheid minder snel aan toekomt.
Een groot deel van de Rijksbegroting gaat bijvoorbeeld naar het opereren van de BV Nederland van vandaag. Van de € 486 miljard die de overheid uitgeeft, gaat ongeveer 70 procent naar sociale zekerheid, zorg, onderwijs en defensie. Allemaal noodzakelijke uitgaven.
Tegelijkertijd zijn er investeringen nodig in nieuwe bedrijven, technologie, onderzoek, fabrieken en infrastructuur. Daar speelt privaat geld een belangrijke rol. In Europa komt ongeveer 80 procent van zulke productieve investeringen uit private investeringen en niet van de overheid.*
Wat investeren in de toekomst kan opleveren
Hoe belangrijk zulke investeringen zijn, blijkt uit berekeningen van Mario Draghi. In zijn rapport over het Europese concurrentievermogen becijferde hij dat de Europese economie over vijftien jaar ongeveer 6 procent groter kan zijn als Europa meer investeert in onder meer technologie, energie, infrastructuur en innovatie.*
Ook voormalig ASML-topman Peter Wennink wijst op het belang van hogere investeringen en economische groei. Hij noemt onder meer digitalisering en AI, life sciences en biotech, veiligheid en weerbaarheid en energie- en klimaattechnologie als gebieden waarin Nederland kansen heeft. Draghi legt vergelijkbare accenten, zoals geavanceerde technologie, verduurzaming, cleantech en veiligheid.
Wat zulke economische groei uiteindelijk betekent, wordt zichtbaar als je naar huishoudens kijkt. Als de Nederlandse economie de komende jaren nog maar met 0,5 procent per jaar groeit, is een gemiddeld huishouden volgens Wenninks berekeningen in 2035 jaarlijks ongeveer € 7.000 slechter af.* Bij een groei van 2 procent per jaar kan datzelfde huishouden juist tot ongeveer € 3.700 per jaar beter af zijn.*
En precies daar komen het belang van huishoudens en dat van de economie samen. Als een groter deel van het geld dat mensen voor langere tijd kunnen missen wordt belegd, kan dat niet alleen bijdragen aan hun eigen vermogensopbouw, maar ook meer privaat kapitaal beschikbaar maken voor bedrijven, innovatie en investeringen die economische groei mogelijk maken.
Voor Carbon Equity is dat ook de reden om dit onderwerp op de agenda te zetten. Privaat vermogen kan meer zijn dan een financiële reserve: het kan ook kapitaal leveren voor bedrijven, innovatie en economische vernieuwing.
Maar als dat zoveel kan opleveren, waarom gebeurt het dan nog zo weinig? En wat is er nodig om het voor huishoudens eenvoudiger en aantrekkelijker te maken om die stap te zetten?
Waarom spaargeld nu stilstaat
Om die vraag te beantwoorden, is het eerst belangrijk om te kijken naar wat mensen nu tegenhoudt. Onderzoek van de AFM wijst op drie belangrijke redenen om niet te beleggen: mensen vinden dat ze te weinig kennis hebben, vinden de risico’s te groot of hebben simpelweg weinig interesse in beleggen.
Financiële educatie kan een deel van die drempels wegnemen. Meer kennis helpt mensen beter te begrijpen wat beleggen inhoudt en de risico’s beter af te wegen. Maar daarmee wordt beleggen nog niet vanzelf eenvoudig of aantrekkelijk. Mensen moeten ook kunnen zien wat beleggen op langere termijn voor hun vermogen kan betekenen én zonder onnodige fiscale en praktische drempels kunnen beginnen.
Vier stappen om spaargeld in beweging te krijgen
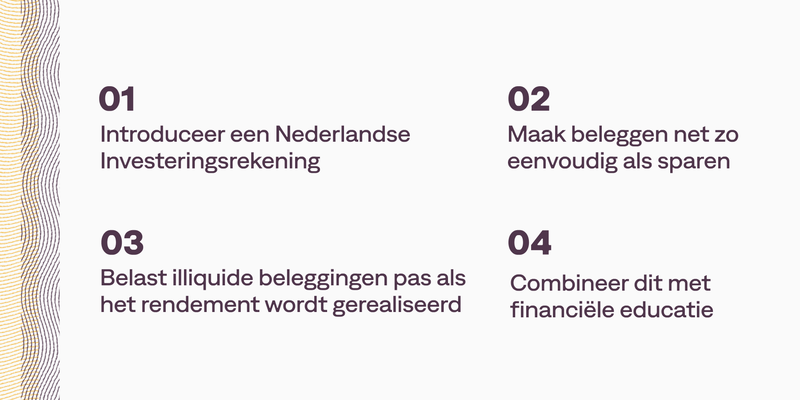
Alleen meer financiële educatie is daarom niet genoeg. Ook de manier waarop beleggen is georganiseerd, kan eenvoudiger, aantrekkelijker en voorspelbaarder. Vier concrete maatregelen kunnen daarbij helpen.
- Introduceer een Nederlandse Investeringsrekening
Voer een eenvoudige en fiscaal aantrekkelijke Nederlandse variant van de Zweedse ISK in, waarmee huishoudens worden gestimuleerd om een deel van het geld dat zij voor langere tijd kunnen missen te beleggen.
Dat sluit rechtstreeks aan bij het advies van Peter Wennink, die voorstelt zo’n rekening te gebruiken om huishoudspaargeld te activeren en beter te verbinden aan investeringen die Nederland nodig heeft.
Het Zweedse model laat ook zien hoe zo’n rekening eenvoudiger kan worden gemaakt. Daar wordt niet iedere afzonderlijke transactie of dividenduitkering belast, maar de rekening als geheel. Dat vermindert de administratieve rompslomp voor beleggers. Voor Nederland kan daarnaast worden gedacht aan een substantiële fiscale vrijstelling voor vermogen dat via zo’n rekening wordt belegd. - Maak beleggen net zo eenvoudig als sparen
Een investeringsrekening heeft alleen effect als mensen hem ook daadwerkelijk gaan gebruiken. Openen en beleggen moeten daarom eenvoudig kunnen via banken, brokers en vermogensbeheerders waar mensen al klant zijn.
De rekening zou in enkele minuten geopend moeten kunnen worden, met standaard toegang tot breed gespreide aandelen- en beleggingsfondsen. Daarnaast kan worden onderzocht hoe meer langetermijnkapitaal zijn weg kan vinden naar Europese en Nederlandse innovatie, scale-ups en de energietransitie.
De overheid heeft al aangekondigd te willen onderzoeken hoe beleggen via Box 3 kan worden gestimuleerd. De vraag is nu hoe dat wordt vertaald naar een regeling die voor huishoudens daadwerkelijk eenvoudig en aantrekkelijk is. - Belast illiquide beleggingen pas als het rendement wordt gerealiseerd
Box 3 moet langetermijninvesteringen niet ontmoedigen. Dat risico ontstaat wanneer belasting wordt geheven over een waardestijging die alleen op papier bestaat en nog niet daadwerkelijk is ontvangen.
In het huidige wetsvoorstel wordt voor vastgoed en aandelen in startups en scale-ups al erkend dat zulke beleggingen niet altijd direct kunnen worden verkocht. Daarom wordt daar belasting geheven op het moment van verkoop.
Diezelfde redenering zou breder moeten gelden voor illiquide beleggingen, zoals venture capital en private equity. Een belegger kan anders belasting verschuldigd zijn over een waardestijging waar nog geen euro van beschikbaar is en waarvan de waarde bovendien weer kan dalen voordat de belegging kan worden verkocht.
Voor dergelijke beleggingen ligt belastingheffing bij realisatie daarom meer voor de hand. - Combineer dit met financiële educatie
Financiële educatie blijft belangrijk. Mensen moeten begrijpen wat beleggen inhoudt, welke risico’s eraan verbonden zijn en waarom spreiding en een lange horizon belangrijk zijn.
Maar educatie moet ondersteunend zijn en niet de primaire oplossing. Zolang sparen eenvoudiger en fiscaal voorspelbaarder voelt dan beleggen, zal meer kennis alleen onvoldoende zijn om huishoudspaargeld daadwerkelijk in beweging te krijgen.
Een verlies voor Nederland én voor de spaarder
De kern is daarom een combinatie: maak beleggen eenvoudiger, fiscaal aantrekkelijker en voorspelbaarder, en creëer zo een systeem dat het voor huishoudens eenvoudiger en aantrekkelijker maakt om een deel van hun vermogen voor de lange termijn aan het werk te zetten.
Daarmee kan Nederland niet alleen meer privaat kapitaal mobiliseren voor innovatie en groei, maar krijgen huishoudens ook meer mogelijkheden om zelf vermogen op te bouwen. En precies daar zouden Prinsjesdag en de jaren erna over moeten gaan.
Carbon Equity biedt toegang tot private-marketfondsen. De beleggingen die Carbon Equity aanbiedt zijn illiquide. De fiscale behandeling van illiquide beleggingen raakt daarmee zowel de investeerders van Carbon Equity als het bedrijf zelf. De Zweedse ISK waarop hierboven wordt gewezen, staat beleggingen in niet-beursgenoteerde aandelen niet toe; een directe Nederlandse kopie daarvan zou de producten van Carbon Equity dus niet omvatten.
 3 min read
The same biogas, twice the power output: Why we invested in Reverion
Reverion builds modular power plants the size of a shipping container that can operate in both directions. Fed with biogas, it generates electricity at close to 73% efficiency in the field, against roughly 40% for the traditional engines installed on these plants.
Read more
 Inside Climate Tech Portfolio Fund IV: An investor-only briefing
A lot is happening across the portfolio of our Climate Tech Portfolio Fund IV, which will have a final close at the end of this year.
 Investor evening: meet the funds powering the Energy Transition
Join us on the 16th of September for a special Investor Evening where you will hear directly from our team about our Climate Tech Portfolio Fund IV, its strategy and remaining allocation.
8 min read
The new economy
Electrification, resilience, and AI aren't separate trends. They're one, and they're rebuilding the foundations of our economy. We call what's taking shape: The New Economy. Here's why it's happening, and why it's being built in private markets first.
Read more